Escenario del mercado de calabaza en Estados Unidos
- Introducción
- Evolución del suministro de calabaza
- Tendencia general de crecimiento del mercado
- Comportamiento de los tres principales proveedores
- Introducción
El mercado de calabaza de Estados Unidos mostraba cifras muy superiores a las actuales, diez años atrás. Una tendencia decreciente y continua ha originado la desaparición de varias regiones suministradoras de esta cucurbitácea, además del descenso de la oferta de los ya existentes, lo que ha derivado en una reducción global del mercado. Sin embargo, este último año se ha producido un pequeño aumento, lo que induce ciertas esperanzas de recuperación.
- Evolución del suministro de calabaza
Hace una década, el número de regiones que suministraban calabaza al mercado estadounidense era de 17 (fig. 1), entre las que destacaba de una forma aplastante México. Después, le seguían tres regiones de Estados Unidos, Florida, Georgia y Michigan, y el resto lo hacían a una gran distancia en cuanto a volumen aportado.
En la actualidad, los cinco principales suministradores de calabaza del mercado no han cambiado, pero sí lo ha hecho el número total de países que exportaban esta cucurbitácea al vecino del norte de América, reduciéndose hasta 10 (fig. 2), con algunas modificaciones en cuanto a cambio de posiciones y alguna incorporación, como es el caso de España. Por tanto, en un periodo de 9 años hay que restar 7 proveedores a este mercado.
Comparando ambas situaciones en el mismo periodo temporal, vemos quiénes son los protagonistas y los cambios acontecidos. Entre el 01/06/2016 y el 31/05/2017 los abastecedores de calabaza eran: México, Florida, Georgia, Michigan, Honduras, Guatemala, Carolina del norte, Costa Rica, Carolina del sur, República Dominicana, Canadá, Nueva Zelanda, Holanda, Jamaica, El Salvador, Panamá y Chile.
Sin embargo, en el periodo 01/06/2025 – 31/05/2026 las regiones proveedoras quedaban así: México, Florida, Georgia, Michigan, Honduras, Canadá, República Dominicana, España, Costa Rica y Guatemala.
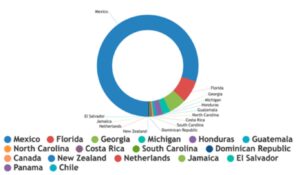
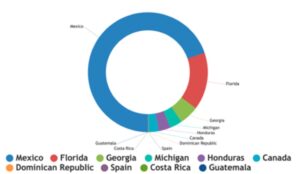
Esta disminución del número de regiones suministradoras de calabaza obedece a una enorme reducción del volumen a nivel global. De este modo, se puede observar en la tabla 1, que todos los territorios implicados vieron disminuidas sus cifras en comparación al periodo pasado.
| Región | 2016 – 17 | % mercado | 2025 – 26 | % mercado | Variación (%) |
| México | 906.1 | 80.3 | 272.6 | 69.7 | -69.9 |
| Florida | 81.0 | 7.2 | 60.7 | 15.5 | -25.1 |
| Georgia | 62.5 | 5.5 | 20.5 | 5.3 | -67.2 |
| Michigan | 27.2 | 2.4 | 13.0 | 3.3 | -52.1 |
| Honduras | 22.8 | 2.0 | 12.5 | 3.2 | -44.9 |
| Resto regiones | 32.7 | 2.6 | 11.5 | 3.0 | -64.7 |
| Total | 1,132.2 | 100.0 | 390.9 | 100.0 | -65.5 |
Tabla 1. Variación de los volúmenes (millones de libras) y su cuota de mercado (%) entre las campañas 2016-17 y 2025-26. Fuente: Agtools, 2026.
México sigue liderando el envío de calabaza al mercado, aunque ha visto reducidas sus cifras de una forma alarmante, bajando un 69.9 % su volumen en un periodo de 9 años. Georgia, también descendió un valor similar a México, con un 67.2 %, mientras que Florida ha sido la región que menos ha mermado su volumen de abasto, solamente un 25.1 % que, en comparación con las demás, parece un éxito.
Otro aspecto destacado es la reordenación de las cuotas de mercado, ya que al reducirse tan drásticamente todos los volúmenes de calabaza, especialmente el de México, que era el mayoritario, todas las regiones han incrementado sus participaciones en la actualidad, con las excepciones de México y Georgia, destacando a Florida que ostenta más del doble del que poseía, pasando así de un 7.2 % en 2016-17 a un 15.5 % en 2025-26.
Sin embargo, parece que se está produciendo una situación de recuperación al comparar el mencionado intervalo temporal de 2025-26 con el mismo de 2024-25. Según datos de Agtools (2026), de las cinco principales regiones, cuatro registraron un incremento del volumen en comparación con el año anterior, destacando a Georgia con un 122.6 %.
Curiosamente, Florida, cuyos números de caída eran los menos severos, fue la única dentro de estos cinco primeros puestos, que experimentó un descenso casi del 4.4 %. Por su parte, el crecimiento generalizado en las demás regiones impulsó al mercado a un aumento general del 4.6 %.
- Tendencia general de crecimiento del mercado
Para poder conocer la tendencia del mercado de calabaza en Estados Unidos se ha comparado el mismo periodo en tres años consecutivos, observando el volumen total anual registrado, así como la evolución del mismo a lo largo de cada año (fig. 3).
De este modo, los volúmenes anuales reportados fueron los siguientes:
- Del 01/06/2023 al 31/05/2024: 783,728,234 libras. Línea azul en la gráfica.
- Del 01/06/2024 al 31/05/2025: 379,348,539 libras. Línea roja en la gráfica.
- Del 01/06/2025 al 31/05/2026: 390,949,121 libras. Línea verde en la gráfica.
En términos globales, se pueden apreciar dos cambios evidentes. Por un lado, en el periodo 2024-25 ocurre un descenso considerable en comparación a 2023-24, más de la mitad de merma de un año para otro, concretamente un 51.6 % menos. Por otro lado, una recuperación en 2025-26 con respecto a 2024-25, al aumentar el volumen en 11.6 millones de libras, lo que supone un 3 % más.
Es importante destacar que este incremento ha interrumpido una tendencia descendente de cinco años consecutivos de pérdidas en el volumen. A pesar de la mencionada recuperación, los volúmenes generales siguen estando lejos de los niveles históricos. No obstante, el cambio de tendencia hay que interpretarlo como una señal de recuperación del mercado, por leve que sea.
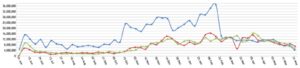
En la figura 3 se puede apreciar cómo las temporadas 2024-25 y 2025-26 muestran una distribución similar, especialmente entre junio y octubre, con cifras que no suelen superar los 6 millones de libras semanales, a excepción de la primera quincena de junio. Después, a partir de noviembre, las cantidades se van incrementando, superando los 12 millones de libras por semana, y presentando algunas diferencias entre los dos años.
El periodo 2023-24 es claramente superior a los otros dos en gran parte del año. Es cierto que los datos semanales son similares en marzo, abril y mayo, pero a partir de junio marcó valores superiores, principalmente desde octubre hasta febrero, mes en el que se superaron los 36 millones de libras en una semana.
- Comportamiento de los tres principales proveedores
Como ya se indicó anteriormente, los tres proveedores mayoritarios de calabaza en el mercado estadounidense son México, que ocupa el primer puesto, y dos regiones nacionales como Florida y Georgia.
A continuación, se va a exponer un análisis comparativo de estas tres zonas de abasto en los tres periodos anuales vistos en apartados anteriores, cuyos datos reportados por Agtools son los siguientes:
- México: 272.6 millones de libras en 2025-26; 268.8 millones en 2024-25; 639.2 millones en 2023-24.
- Florida: 60.7 millones de libras en 2025-26; 63.5 millones en 2024-25; 58.4 millones en 2023-24.
- Georgia: 20.5 millones de libras en 2025-26; 9.2 millones en 2024-25; 9.4 millones en 2023-24.
Estos tres proveedores han mostrado comportamientos interanuales distintos, ya que México recuperó algo de volumen con respecto al año anterior (1.4 %), el cual había sufrido una caída abrumadora (57.9 %). Por el contrario, Florida viene de un descenso en comparación con 2024-25 (4.4 %), que había incrementado un 8.7 % en relación a 2023-24. Finalmente, Georgia presenta un aumento muy notable respecto al año anterior (122.8 %), después de contraer muy levemente su volumen en comparación con 2023-24, un 2.1 %.
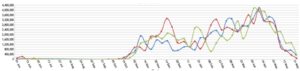
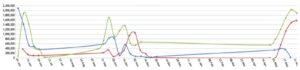
Para concluir, se muestran las figuras 4, 5 y 6, que representan las distribuciones de los tres periodos anuales mencionados en México, Florida y Georgia, respectivamente.
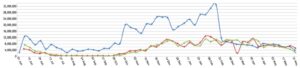
El comportamiento de los volúmenes de calabaza procedentes de México en el mercado estadounidense es bastante similar al comportamiento global del mercado, mostrado en la figura 3, algo evidente si se tiene en cuenta que la calabaza mexicana es mayoritaria en relación al resto, por lo que su tendencia influye notablemente en la conducta general del mercado.
El periodo de mayor actividad se produce de octubre a febrero, ocurriendo una gran caída en la temporada 2023-24 (línea azul), mientras que en 2024-25 (línea roja) y 2025-26 (línea verde) dicha caída es mucho más suave, prácticamente inapreciable.
Florida, por su parte, muestra una actividad muy baja entre junio y mediados de octubre, con una tendencia general creciente hasta finales de abril, que vuelve a descender en mayo, existiendo unas ciertas diferencias entre los tres años analizados.
En cuanto a Georgia, la distribución de sus volúmenes muestra tres picos a lo largo del año: en mayo, en junio y en octubre – noviembre. En 2023-24 (línea azul) el máximo se produjo a inicios de junio superando los 2 millones de libras, mientras que en 2024-25 (línea roja) ocurrieron a finales de octubre y principios de noviembre, y el mayor en mayo. El periodo de 2025-26 (línea verde) presenta tres incrementos importantes claros (junio, octubre y mayo). Cabe señalar que la actividad entre dichos picos ha mantenido una tendencia de estabilidad continua.
En definitiva, el mercado de calabaza en Estados Unidos ha experimentado una contracción muy acusada durante la última década, marcada por una constante disminución en la demanda por parte de los consumidores. La temporada 2024-25 marcó los datos más bajos de dicha tendencia descendente, siendo la 2025-26 un punto de inflexión, o al menos eso se espera, volviendo a mostrar un aumento del volumen con un ligero repunte del 4.6 %, cortando así una racha de cinco años consecutivos de pérdidas.
Más historias
Exigencias del cultivo de calabaza en suelo y fertilización
Enfermedad postcosecha de la Mancha Húmeda en calabaza pt.1
Enfermedad postcosecha de la Mancha Húmeda en calabaza pt.2