Tendencias de importación y exportación
- Introducción
- Evolución, destino y distribución de las exportaciones
- Principales factores que afectan a la exportación
- Evolución, origen y distribución de las importaciones
- Aspectos claves que repercuten en la importación
- Introducción
La mayoría de los productos agrícolas mexicanos destinan una parte significativa de su volumen al comercio exterior, siendo exportados generalmente a Estados Unidos. Sin embargo, el caso del frijol ha cambiado durante los últimos años, especialmente a partir de 2023, donde unas severas condiciones climáticas afectaron a la producción nacional de este grano, perturbando también el consumo interno del país y el comercio exterior.
- Evolución, destino y factores que afectan a las exportaciones
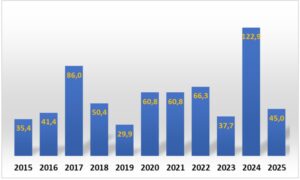
Lo mismo que ha ocurrido con las producciones anuales de frijol, el periodo 2015 – 2025 ha mostrado una tendencia irregular en el comportamiento de las exportaciones de esta leguminosa (fig. 1).
En dicho periodo se puede destacar un crecimiento progresivo a partir de 2015 y, especialmente notable en 2017, alcanzando 86 millones de dólares, que supone un aumento del 143 % en dos años. Sin embargo, hubo un desplome bianual, cayendo hasta 29.9 millones de dólares en 2019.
Posteriormente, se produjo un periodo de estabilidad entre 2020 y 2022, al menos según las cifras económicas, superando los 60 millones de dólares, para caer finalmente en 2023 hasta 37.7 millones, condicionado este descenso por las grandes pérdidas productivas sufridas como consecuencia de las adversidades climáticas, especialmente la sequía.
Los dos últimos años de la serie histórica representada suponen un comportamiento, al menos sorprendente, ya que 2024 disparó sus cifras económicas de exportación hasta los 122.9 millones de dólares con una producción nacional de 996.4 mil toneladas, mientras que 2025, que fue mucho más productivo con 1.37 millones de toneladas cosechadas, registró unos valores económicos de frijol exportado de tan solo 45 millones de dólares (estimación).
Entre los principales destinos del frijol mexicano se encuentra en primer lugar, como suele suceder, Estados Unidos, que absorbe algo más de la mitad del volumen de exportación, aproximadamente un 54 %, debido a su proximidad geográfica, así como a una gran demanda de las comunidades hispanas que viven allí, siendo un comprador estable de las variedades tradicionales.
Perú destaca entre los otros destinos, representando alrededor del 12 % de las exportaciones, además de otros países del continente americano como Canadá, Cuba, Panamá, Costa Rica o Chile y europeo (Bosnia, Turquía, Italia o Alemania).
Es importante señalar que el frijol, a pesar de ser un cultivo histórico, ha ido reduciendo sus exportaciones con el paso del tiempo, promediando en torno a 45 mil toneladas anuales, lo que representa una cifra ciertamente modesta frente al volumen de producción, lo que se explica por dar prioridad al consumo nacional.
De este modo, las tendencias comerciales de este grano se han visto modificadas de forma significativa debido a factores climáticos y de consumo, básicamente, situando al país como un importador neto en lugar del exportador sólido que fue en el pasado.
Destacando, por ejemplo, el año 2023, en el que las adversas condiciones provocaron una cosecha general de 724 mil toneladas, debe tenerse en cuenta que únicamente 21.6 mil se destinaron a la exportación (11.5 mil a EE UU), es decir, solamente un 3 % (SIAP – SAGARPA, 2024).
A este respecto, el Grupo de Consultores de Mercados Agrícolas (GCMA) ha reportado desplomes cíclicos superiores al 16 % en la exportación durante determinados periodos de escasa cosecha. Asimismo, el GCMA ha señalado un descenso conjunto del 76 % en 2025 en el volumen de exportación de los granos básicos (maíz, trigo, arroz y frijol).
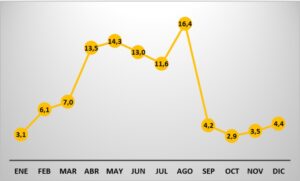
Aun así, es preciso reseñar que durante todos los meses del año se produce actividad exportadora de frijol, aunque unos son más intensos que otros. La distribución mensual registrada en 2023, según SIAP, que ofrece la figura 2, muestra cuál es dicho comportamiento, sobre el que se podrían establecer tres periodos distintos:
- Enero – febrero – marzo: Marca un ligero crecimiento progresivo, cuya suma trimestral representa el 16.2 % del total anual.
- Abril – mayo – junio – julio – agosto: Este periodo de cinco meses concentra la mayor parte de la exportación de frijol, concretamente el 68.8 %, mostrando una cierta estabilidad temporal.
- Septiembre – octubre – noviembre – diciembre: Los últimos cuatro meses del año suponen el 15 % de la exportación anual, también con cierta igualdad de los datos mensuales y destacando la enorme disminución que se produce en septiembre en comparación con agosto (mes de máxima exportación con el 16.4 %).
- Principales factores que afectan a la exportación
Se señalan como principales factores que influyen en la exportación del frijol de México a las condiciones desfavorables para la producción interna, a las dinámicas de precios internacionales o a una profunda dependencia de los mercados norteamericanos, entre otros. En este sentido, INIFAP destaca los siguientes:
– Producción interna y dependencia del clima. En torno a 76 – 80 % de la superficie sembrada de frijol en México son de temporal, dependiendo enormemente de las condiciones ambientales, sobre todo de la lluvia. Las repetidas situaciones de sequía en los estados importantes del norte reducen de forma notoria los volúmenes dedicados a la exportación.
Por otra parte, el rendimiento promedio de los cultivos de temporal en México es bastante inferior al de otras zonas productoras, limitando considerablemente su competitividad frente a estos productores mejor tecnificados, como los de Estados Unidos, que suelen triplicar los rendimientos nacionales.
Además, los agricultores mexicanos se enfrentan a elevados costes de producción, especialmente de fertilizantes y energéticos, lo que afecta a los precios de salida para los mercados exteriores.
– Preferencia por determinadas variedades y precios. El comercio de frijol no es homogéneo, sino que existe una segmentación del mercado en la que variedades globales, como el frijol negro y pinto, soportan una alta volatilidad internacional, aunque determinadas variedades ofrecen ventajas comerciales en nichos concretos, como los frijoles azufrados o flor de junio, donde el consumidor externo está dispuesto a pagar un precio más alto por el frijol mexicano.
– Concentración de mercados de destino. Gran parte de las exportaciones mexicanas se dirigen a Estados Unidos, donde existe una demanda latina estable que demanda variedades tradicionales, además de mercados específicos como Perú, Centroamérica y algunos países de Europa.
– Situación de altas importaciones. El flujo transfronterizo es muy dinámico, en el que México ejerce de importador claro. De manera reciente se han registrado altos niveles de importación para cubrir el abasto interno, disminuyendo así las capacidades logísticas destinadas a la exportación.
En 2024, se produjo un notable incremento de la exportación en relación al año anterior de la severa crisis, generando un ingreso de 122.9 millones de dólares. Aun así, la producción nacional de ese año (996.4 mil toneladas) fue insuficiente para cubrir la demanda interna. Por ello, fue necesario incrementar el volumen de importación para estabilizar dicha situación.
En 2025 el volumen cosechado creció mucho y se pudo cubrir la exigencia nacional, reduciendo así el nivel de las exportaciones hasta 19 mil toneladas. Desde la perspectiva agronómica, supuso un año de recuperación del campo, reduciéndose drásticamente las necesidades de importación a finales de año.
- Evolución, origen y distribución de las importaciones
El valor económico de las importaciones ha mantenido una cierta regularidad en el periodo 2015 – 2022, situándose entre 80 y 130 millones de dólares, con la excepción de 2021 en el que se registraron 170 millones. Sin embargo, a partir de 2023 dichas cifras se incrementaron considerablemente, especialmente en 2023 y 2024, con valores de 353 y 369 millones de dólares, respectivamente.
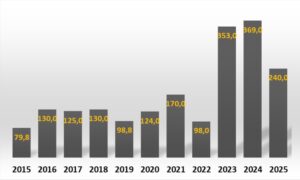
El comportamiento de este trienio se explica por la sequía histórica tan severa y prolongada, ocurrida en 2023, que tuvo consecuencias evidentes, con un volumen importado superior a 300 mil toneladas. Al año siguiente se produjo un ritmo de compra acelerado, con un récord que superó las 409 mil toneladas y se acumuló prácticamente en el primer semestre la mayor parte del volumen anual. Por el contrario, la gran recuperación de las cosechas nacionales en 2025 supuso una reducción del 35 % en las importaciones, descendiendo por debajo de las 300 mil toneladas.
Los principales proveedores de frijol de México son Estados Unidos, Canadá y Argentina, aumentando los países norteamericanos en 2023 el volumen destinado al mercado nacional en 192 mil toneladas respecto del año anterior, mientras que Argentina registró su cifra más alta hasta la fecha con casi 30 mil toneladas. Otros provisores de este grano son Brasil, Bolivia y España. Resulta reseñable que Myanmar y Estados Unidos destacan como los mayores exportadores mundiales de frijol, aunque México no compra la leguminosa del primero.
En lo que respecta al reparto del volumen de frijol recibido a lo largo del año (fig. 4), los datos del SIAP correspondientes a 2023 reflejan una estabilidad durante los primeros siete meses de dicho año, con un promedio mensual del 5.2 % y una suma del 36.1 %.
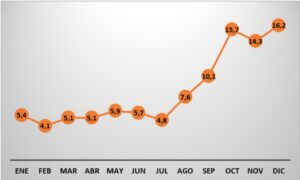
A partir de agosto, con un 7.6 % del total, se produjo un crecimiento progresivo hasta final del año, sumando entre agosto y diciembre el 63.9 % de la importación anual, y más concretamente octubre – noviembre – diciembre, que concentraron el 46.2 % del total, es decir, casi la mitad de las importaciones del año en los últimos tres meses.
- Aspectos claves que repercuten en la importación
Hemos podido conocer que en los últimos tres años han ocurrido una serie de acontecimientos y procesos cuanto menos llamativos, aunque el origen de estos comportamientos fue la tremenda crisis de 2023. Por esto, algunos de los aspectos que han influido en los datos económicos y del mercado de frijol en lo referente a la importación se mencionan a continuación:
– Graves pérdidas de producción. Debido a la sequía prolongada ocurrida en 2023 y en determinados momentos de 2024, las regiones de mayor producción del país, como Zacatecas, Chihuahua y Durango, afrontaron la peor escasez de lluvias en 30 años, lo que hundió la cosecha nacional (cerca de un 50% en ciclos clave), siendo insuficiente el abasto para el consumo interno.
– Importancia del consumo interno. A pesar de las oscilaciones en las importaciones, el consumo de frijol en México se estima a finales de 2025 en torno a 12 kg por persona y año. En 2023, el SIAP cifraba dicha ratio en casi 8 kg por persona y año.
– Falta de semillas y retraso de insumos. La mencionada sequía mermó la disponibilidad de grano de buena calidad para ser utilizado como semilla en los siguientes ciclos de siembra. Asimismo, los retrasos operativos en la llegada de fertilizantes y la falta de apoyo administrativo afectaron para que se pudieran realizar las siembras a tiempo.
– Altos costos de producción. La rentabilidad agrícola se vio disminuida por los elevados costos logísticos (fletes), los incrementos en la mano de obra y los insumos necesarios, lo que redujo el volumen de cosecha, siendo necesario recurrir al suministro exterior.
– Precios de importación competitivos. Adquirir frijol a gran escala desde Estados Unidos y Canadá, principalmente, resultó viable y pudo agilizar la apertura comercial para cubrir el desabasto de forma rápida.
– Origen de las importaciones. Estados Unidos se mantuvo como el proveedor principal, concentrando más del 87 % de los envíos. El resto procedía de países como Canadá, Argentina o Brasil.
– Precio de las importaciones. Durante el primer semestre de 2024 el valor de las importaciones de frijol se disparó un 156 %, superando los 369 millones de dólares. En 2025, el sector de granos se benefició de precios internacionales más bajos, aunque el exceso de oferta de final de año deprimió los precios para el agricultor local.
En definitiva, se podría concluir este análisis acerca del incremento crítico de las importaciones de frijol en México, que alcanzó niveles récord entre 2023 y 2024 antes de estabilizarse en 2025, y que se debió a una combinación de factores climáticos, operativos y de mercado.
Más historias
Trips del frijol. Importancia en el cultivo
Tizones bacterianos causados por X.campestrisy P. syringae
Producción nacional de frijol